
Dit artikel is ook beschikbaar in:
 English
 Português
 Español
 Français
 Deutsch
 Italiano
 Русский
 日本語
 Polski
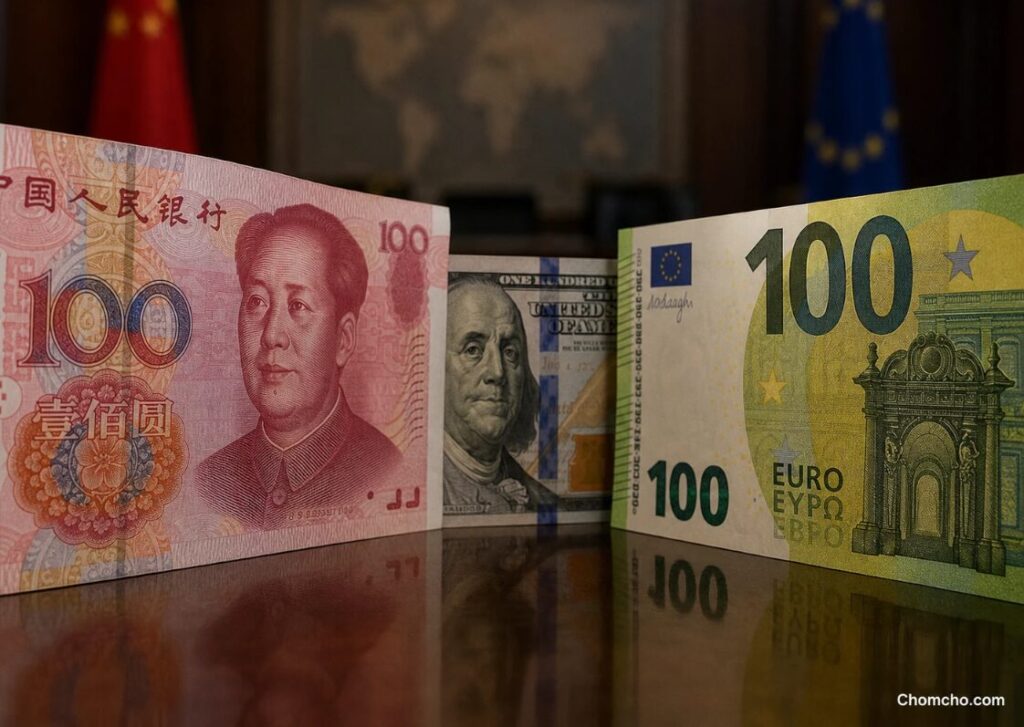
Merz zegt dat de yuan gemanipuleerd is, en hij heeft daarmee de tegenstrijdigheid in de Chinese valutadoelstellingen blootgelegd.
De Duitse bondskanselier Friedrich Merz vertelde studenten aan de Universiteit van Keulen op maandag 13 juli dat de Chinese munt, de yuan (niet te verwarren met de Japanse yen), al “jarenlang” met 25 procent ondergewaardeerd is.
Hij zei dat de EU het niet kan winnen, hoe innovatief zij ook is, van een concurrent die zijn eigen munt kunstmatig manipuleert.
Zijn eis is eenvoudig: China moet de yuan vrij laten zweven, met een prijs die door de markt wordt bepaald, net als de dollar of de euro.
De cijfers achter zijn frustratie zijn hard. Het handelstekort van de EU met China bereikte in 2025 een niveau van 360 miljard euro, een stijging van bijna 20 procent in één jaar. De Duitse autoexport naar China is met 66 procent ingestort ten opzichte van de piek in 2022.
Wat verwijt Duitsland China precies?
In de meeste westerse landen bepaalt de markt wat een munt waard is. In China kondigt de centrale bank dagelijks een referentiekoers aan en laat de yuan slechts bewegen binnen een smalle, gecontroleerde bandbreedte.
De waarde van de Chinese munt is dus een overheidsbeslissing.
Een goedkope yuan maakt Chinese auto’s, machines en zonnepanelen kunstmatig goedkoop in Europa.
De door Merz voorgestelde oplossing is een internationaal akkoord om de waarde van de yuan te verhogen, vergelijkbaar met het Plaza-akkoord van 1985 dat de Japanse yen opwaardeerde.
China kent die geschiedenis goed. Velen in Peking geven dat akkoord de schuld van de economische “verloren decennia” van Japan, en zij hebben geen enkele intentie dit te herhalen.
Wat wil China werkelijk van zijn munt maken?
Hier wordt het interessant. China heeft eigenlijk twee afzonderlijke doelstellingen voor de yuan, en het helpt om die uit elkaar te houden.
Doelstelling één: de spaarpot. China wil dat de yuan een reservemunt wordt, de munt die regeringen, centrale banken en pensioenfondsen vertrouwen om waarde op de lange termijn veilig op te slaan.
Tegenwoordig vult de wereld die spaarpot voornamelijk met Amerikaanse dollars.
Doelstelling twee: de kassa. China wil dat de yuan een handelsmunt wordt, de munt die daadwerkelijk wordt gebruikt om goederen die grenzen oversteken te betalen.
President Xi Jinping heeft beide ambities openlijk verklaard. In een toespraak die officieel door Peking werd gepubliceerd in februari 2026, zei Xi dat de yuan “breed gebruikt moet worden in de internationale handel, investeringen en valutamarkten, terwijl hij de status van wereldwijde reservemunt bereikt.”
Er zit zelfs een technische nuance in deze tweede doelstelling.
De yuan heeft al reële invloed als afwikkelingsmunt, de munt die wordt gebruikt om de betaling te verrichten, maar hij loopt achter als factuurmunt, de munt waarin de prijs wordt uitgedrukt.
Een Braziliaanse importeur kan bijvoorbeeld een contract ondertekenen waarvan de prijs in dollars is uitgedrukt, maar de rekening in yuan betalen.
De wereld betaalt soms in yuan, maar geeft nog steeds de voorkeur aan het uitdrukken van prijzen in de stabielere dollar.
Kan een zwakke munt de spaarpot van de wereld worden?
Een handelsmunt is als een hete aardappel, figuurlijk gesproken. U ontvangt hem, u geeft hem uit of verbruikt hem, en u hoeft de waarde van het geld nooit lang te vertrouwen.
Een zwakke yuan vormt hier geen belemmering. Het kan zelfs helpen, omdat goedkope Chinese goederen iedereen een reden geven om hem te gebruiken.
Maar niemand bewaart zijn spaargeld in een hete aardappel. Een reservevaluta vereist stabiliteit, voorspelbaarheid en vertrouwen, precies wat een door de overheid beheerde valuta niet kan bieden.
Als Peking zijn munt kan drukken om exporteurs te helpen, kan het ook de waarde van de spaargelden van uw land drukken.
Edwin Lai, hoogleraar economie aan de Hong Kong University of Science and Technology en auteur van een toonaangevend boek over de yuan, voorspelt dat de yuan in 2030 de derde betalingsvaluta ter wereld zal zijn.
Toch stelt hij ook dat handelsafwikkeling geen eerstordeeffect zal hebben op de reservestatus, omdat wereldwijde financiële transacties veel groter zijn dan de handel.
De cijfers bewijzen het punt.
De yuan verwerkt een groeiend aandeel van de wereldwijde betalingen, maar vertegenwoordigt slechts ongeveer 2 procent van de mondiale reserves, tegenover 57 procent voor de dollar.
China wint de kassarace en verliest de spaarpotrace. Het eigen zwakke-yuanbeleid is een belangrijke reden daarvoor.
De digitale yuan, een wapen voor slechts één doel
China promoot ook de e-CNY, zijn officiële digitale valuta.
De technische naam is een digitale centralebankvaluta, ofwel CBDC, digitaal geld dat rechtstreeks door de staatsbank wordt uitgegeven en beheerd.
Onder het nieuwe vijfjarenplan dringt Peking aan op het gebruik van de e-CNY voor internationale betalingen via platforms die het westerse banksysteem volledig omzeilen.
Dit is een krachtig instrument voor het kassadoel. Maar een digitale versie van een gecontroleerde valuta is nog steeds een gecontroleerde valuta.
In feite geeft het de staat nog meer controle dan papiergeld ooit deed. Elke transactie is zichtbaar voor Peking, en een gecentraliseerd digitaal systeem geeft de overheid de technische macht om saldi op afstand te bevriezen of te annuleren.
Chinese proeven hebben zelfs digitaal geld met vervaldatums getest.
Zou u uw nationale spaargelden bewaren in geld dat de overheid met één opdracht kan bevriezen of laten verlopen?
Technologie kan vertrouwen niet fabriceren.
Europa betaalt de rekening hoe dan ook
Waarom geeft Merz de voorkeur aan praten met Peking in plaats van zich ervan los te maken?
Omdat de prijs van vertrek astronomisch is. EY-Parthenon, de adviestak van de wereldwijde accountancygigant EY, berekent dat de Verenigde Staten, de eurozone en het Verenigd Koninkrijk gedurende 25 jaar 23.600 miljard dollar extra zouden moeten investeren om hun afhankelijkheid van China te beëindigen, waarbij het aandeel van de eurozone 9.100 miljard dollar bedraagt.
Het werkelijke plan van Europa is gedeeltelijke onafhankelijkheid.
De nieuwe Industrial Accelerator Act stelt “Made in Europe”-regels (Engels voor “gemaakt in Europa”) in: elektrische auto’s en andere producten moeten grotendeels in Europa worden gebouwd om in aanmerking te komen voor overheidsopdrachten, subsidies en belastingvoordelen.
Maar de regels gelden alleen waar overheidsgeld mee gemoeid is.
Puur particuliere aankopen blijven grotendeels open voor Chinese producten, een maas in de wet waarvan critici zeggen dat de voordeur daardoor openstaat.
Een strenger “overcapaciteitsinstrument” wordt nog steeds besproken, en Peking heeft al met “vastberaden tegenmaatregelen” gedreigd als het wordt aangenomen.
Het probleem van Duitsland is het probleem van de Verenigde Staten
Alles waarover Merz klaagt, geldt ook voor de Verenigde Staten.
Dezelfde handelsonevenwichtigheden. Dezelfde strijd om industriële soevereiniteit.
En achter dit alles staat het BRICS-project van de-dollarisering, dat de kern vormt van de Chinese valutadoelstellingen en rechtstreeks gericht is op de kroon van de dollar.
Als de yuan ooit de spaarpotrace wint, is Washington de grootste verliezer, niet Berlijn.
Het verschil tussen deze twee mogendheden ligt in de reactie.
President Trump handelt: tarieven, wederkerigheid en druk die landen naar de onderhandelingstafel brengt.
Brussel debatteert: minimumprijsafspraken, inhoudsquota met mazen in de wet en instrumenten die op papier bestaan terwijl het Chinese marktaandeel blijft groeien.
Europa wordt langzaam wakker voor wat America First-aanhangers jaren geleden al zeiden. Geen enkele natie blijft soeverein zolang haar industrie afhankelijk is van een rivaal.
China wil het vertrouwen van de wereld en de fabrieken van de wereld tegelijkertijd. Het kan echter niet echt beide voor altijd hebben, en de vrije wereld heeft nog steeds het voordeel.
De Chinese valutadoelstellingen bevatten een tegenstrijdigheid in hun kern, en de waarheid wint, net als markten, uiteindelijk altijd!